Une cotisation basse peut cacher une franchise élevée
Statut d’occupant, valeur à assurer, garanties, exclusions et franchises : voici comment comparer deux devis de façon fiable pour protéger une maison.
 Par
Sylvain Peyrot
En bref
- Le statut d’occupant (propriétaire ou locataire) détermine le type de couverture à prévoir.
- Le contenu et les dépendances doivent être déclarés avec soin pour éviter une mauvaise indemnisation.
- Franchises, plafonds et exclusions comptent autant que le prix de la cotisation.
Pour une maison, le bon contrat n’est pas le moins cher, c’est celui dont les garanties, les plafonds et les franchises correspondent au bien réellement occupé. Avant de comparer des devis, il faut donc commencer par décrire sa situation avec précision.
Partir de son statut et de son logement
Le premier critère est le statut : propriétaire occupant, propriétaire non occupant ou locataire. Chacun n’a pas les mêmes responsabilités envers le bâtiment, les voisins et le propriétaire des murs. Un propriétaire occupant protège à la fois la construction et ses biens ; un locataire doit surtout couvrir les risques locatifs et son mobilier.
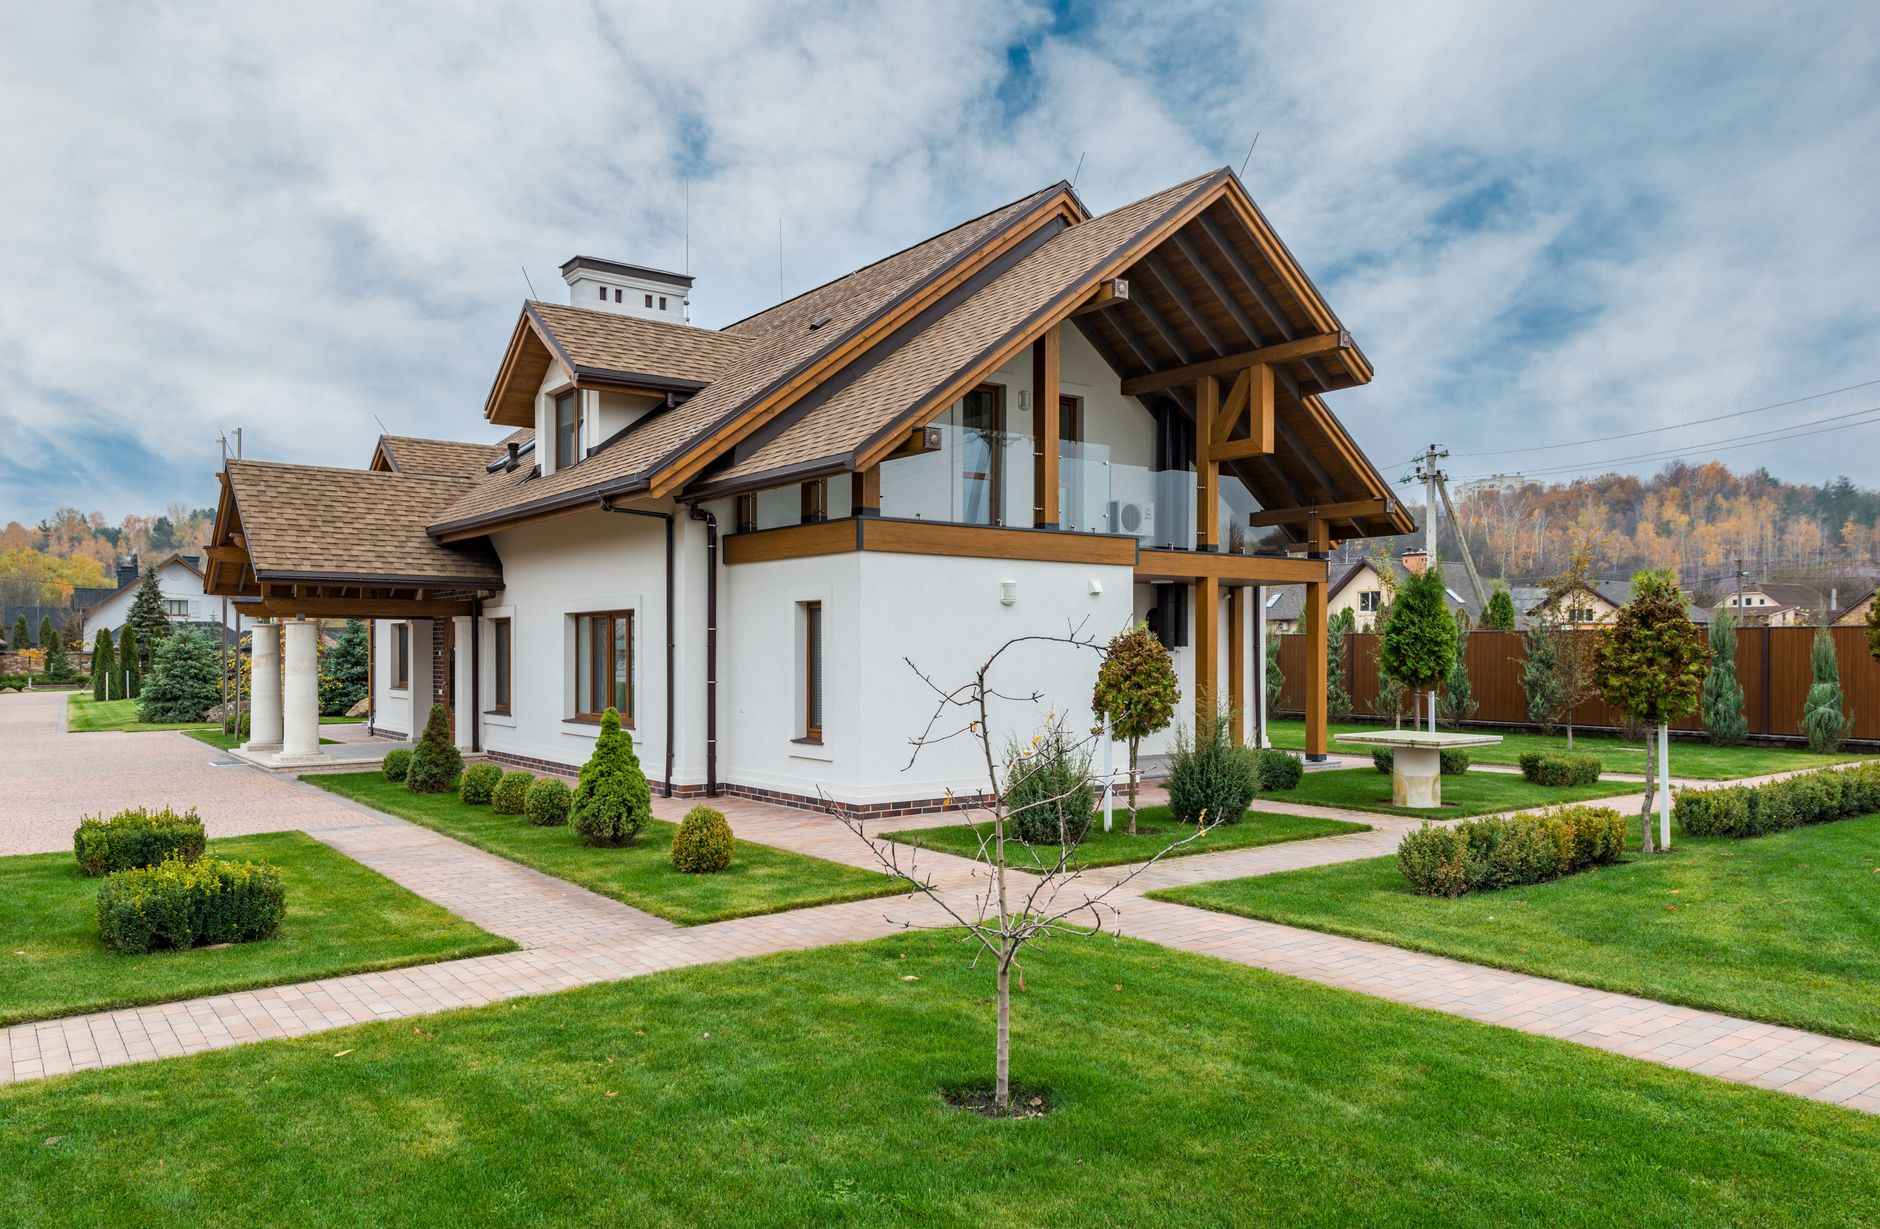
Vient ensuite la description du bien : surface, nombre de pièces, résidence principale ou secondaire, présence d’un garage, d’un abri de jardin, d’une piscine ou d’une véranda. Ces éléments modifient le niveau de risque et, par conséquent, la cotisation. Une déclaration incomplète peut réduire l’indemnisation en cas de sinistre : mieux vaut tout indiquer dès le départ.
Évaluer ce qu’il faut vraiment assurer
On distingue le contenant (la maison et ses dépendances) du contenu (meubles, appareils, vêtements, objets de valeur). Le contenu est souvent sous-estimé. Un inventaire simple, pièce par pièce, avec photos et factures conservées, aide à fixer un capital réaliste et facilite les démarches après un dommage.
Les objets de valeur (bijoux, œuvres d’art, matériel informatique coûteux) font souvent l’objet de plafonds spécifiques. Si vous en possédez, vérifiez ce plafond et demandez s’il faut les déclarer séparément.
Comparer les garanties au-delà du prix
La base d’une assurance multirisque habitation comprend généralement la responsabilité civile, l’incendie, le dégât des eaux, et souvent le vol et le bris de glace. Pour une maison, d’autres points méritent attention :

- les événements climatiques (tempête, grêle, neige) et leurs conditions d’application ;
- les dommages aux clôtures, portails, arbres et installations extérieures ;
- le sort des dépendances et du mobilier de jardin ;
- la protection juridique et l’assistance (relogement, dépannage) ;
- la garantie des biens en congélateur ou celle des appareils électriques.
Lisez la liste des exclusions : c’est là que se cachent les limites réelles du contrat. Certaines garanties dépendent par exemple de mesures de protection imposées contre le vol, comme une serrure particulière.
Franchises, plafonds et mode d’indemnisation
La franchise est la part qui reste à votre charge après un sinistre. Une cotisation basse s’accompagne parfois d’une franchise élevée : le calcul n’a de sens que si l’on regarde les deux ensemble. Le plafond d’indemnisation, lui, fixe le maximum versé pour chaque type de dommage.
Il faut aussi comprendre comment les biens sont remboursés : en valeur à neuf, ce qui permet de remplacer un objet sans tenir compte de son usure, ou en valeur d’usage, qui déduit la vétusté. L’écart peut être important sur un équipement ancien. Le contrat précise aussi si la vétusté est rachetable et dans quelles conditions.
Demander plusieurs devis à périmètre identique
Pour comparer honnêtement, fournissez les mêmes informations à chaque assureur : même capital mobilier, mêmes dépendances, mêmes options, même niveau de franchise. Sans cela, deux tarifs ne sont pas comparables. Notez ensuite les différences de garanties plutôt que de vous fier à un simple total mensuel.
Les conditions générales et la fiche d’information précontractuelle doivent être lues avant la signature. Vérifiez également les modalités de résiliation et de déclaration d’un changement de situation (travaux, agrandissement, installation d’une piscine), car l’assureur doit en être informé pour que la couverture reste adaptée. Cet article donne des repères généraux : chaque situation reste particulière, et un conseiller peut préciser les points propres à votre maison.
Photo : Max Vakhtbovych / Pexels